คู่มือตรวจสอบงบการเงินนิติบุคคลหมู่บ้าน สำหรับลูกบ้านมือใหม่
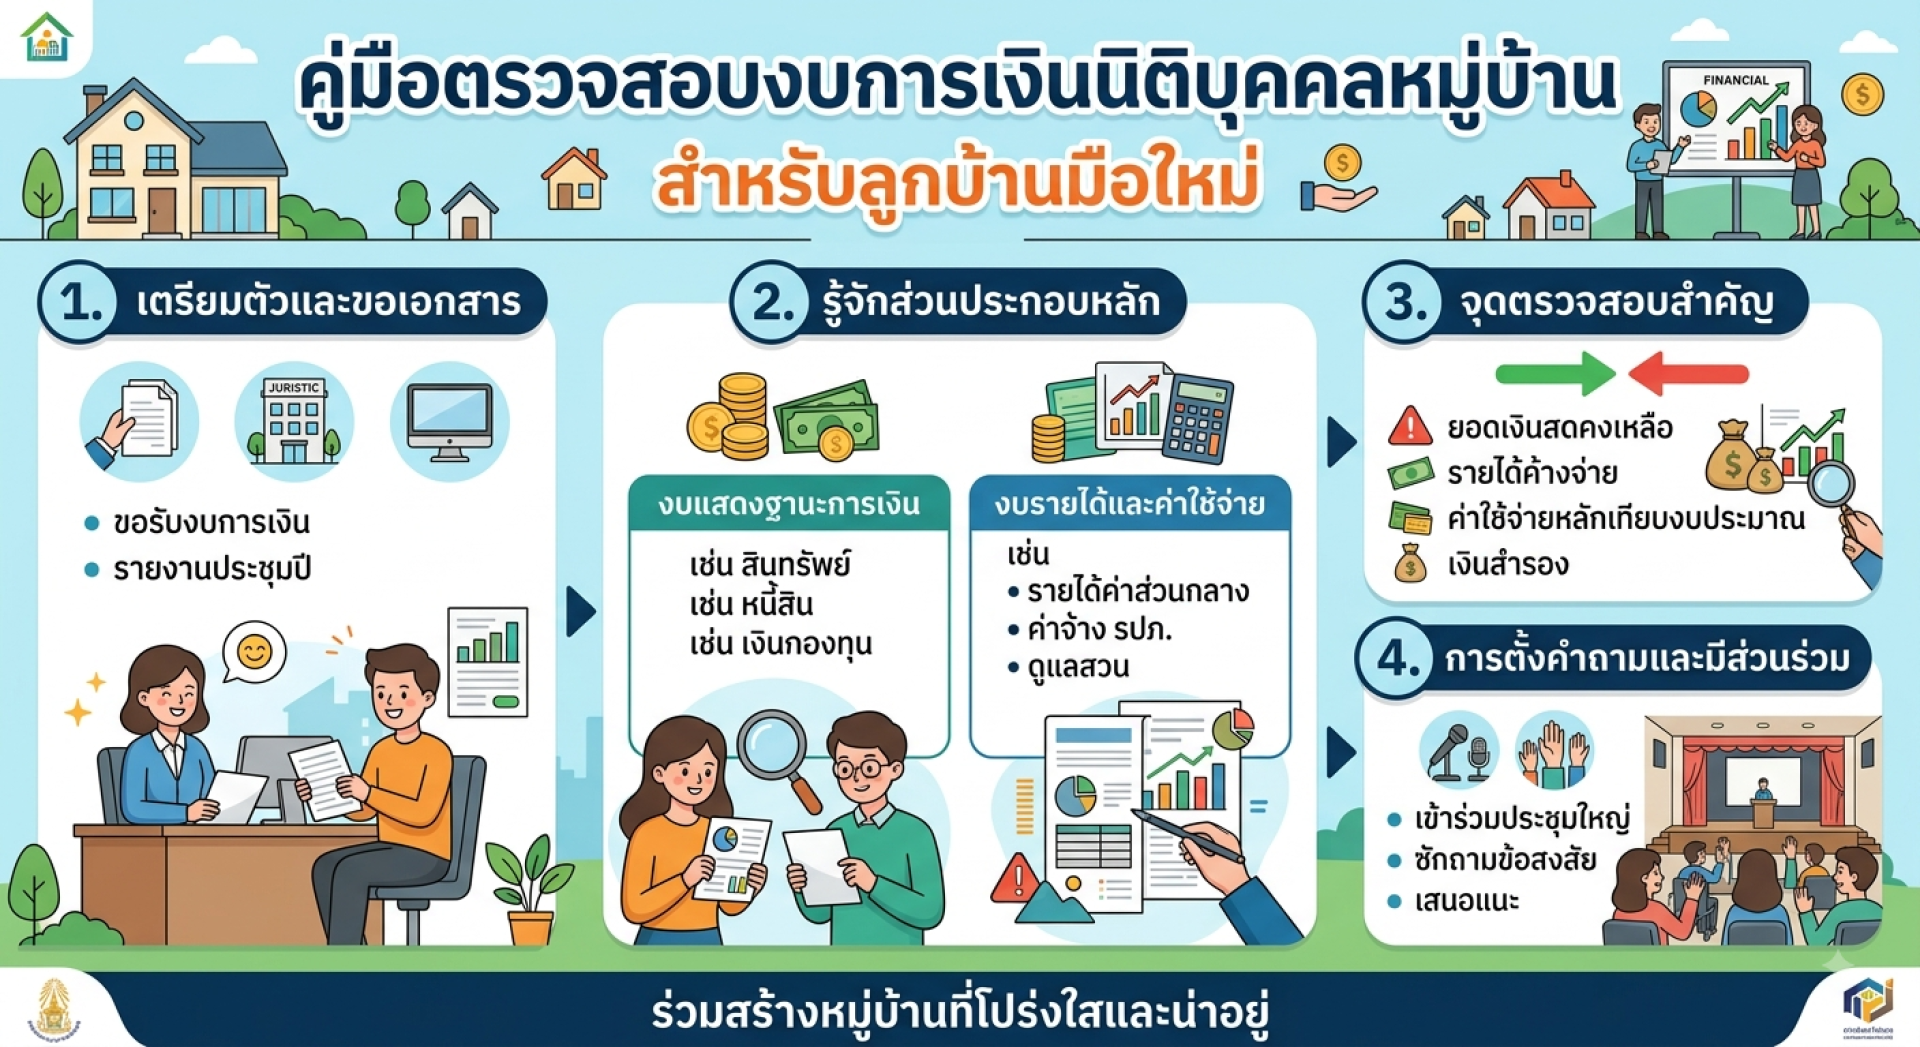
คู่มือตรวจสอบงบการเงินนิติบุคคลหมู่บ้าน สำหรับลูกบ้านมือใหม่
"ได้รับงบการเงินนิติบุคคลมาแล้ว แต่เปิดดูแล้วงงไปหมด ตัวเลขเต็มไปหมด ไม่รู้จะเริ่มดูตรงไหนก่อน" เป็นความรู้สึกที่ Primo Plus ได้ยินจากลูกบ้านมือใหม่แทบทุกครั้งที่เข้าไปประชุมใหญ่สามัญประจำปีในโครงการต่าง ๆ โดยเฉพาะคนที่เพิ่งย้ายเข้ามาอยู่ปีแรก หรือเพิ่งได้รับเลือกเป็นกรรมการนิติบุคคลครั้งแรกในชีวิต
การตรวจสอบงบการเงินนิติบุคคลหมู่บ้านที่ถูกต้อง ควรเริ่มจาก3 จุดหลัก คือ ดูงบดุลเพื่อเช็คสินทรัพย์และหนี้สินคงเหลือ ดูงบรายรับ-รายจ่ายเพื่อเปรียบเทียบกับงบประมาณที่ตั้งไว้ และตรวจสอบยอดเงินสดคงเหลือให้สอดคล้องกับบัญชีธนาคารจริง ซึ่งทั้งหมดนี้ลูกบ้านทั่วไปสามารถอ่านและเข้าใจได้โดยไม่ต้องมีพื้นฐานบัญชี
บทความนี้ Primo Plus จะพาไปทำความเข้าใจงบการเงินนิติบุคคลแบบทีละขั้นตอน อธิบายศัพท์เทคนิคให้เข้าใจง่าย พร้อมจุดที่ต้องระวังเป็นพิเศษ เพื่อให้ลูกบ้านทุกคนสามารถตรวจสอบและปกป้องผลประโยชน์ของตัวเองได้อย่างมั่นใจ
ทำไมลูกบ้านทุกคนควรอ่านงบการเงินนิติบุคคลเป็น
หลายคนมองว่าเรื่องงบการเงินเป็นหน้าที่ของกรรมการหรือผู้จัดการนิติบุคคลเท่านั้น แต่ในความเป็นจริง เงินในงบการเงินนิติบุคคลคือเงินของเจ้าของบ้านทุกคนที่จ่ายผ่านค่าส่วนกลาง การไม่เข้าใจงบการเงินเลย เท่ากับปล่อยให้เงินของตัวเองถูกบริหารโดยที่ไม่มีทางตรวจสอบได้ว่าถูกใช้ไปอย่างเหมาะสมหรือไม่
ตามพระราชบัญญัติการจัดสรรที่ดิน พ.ศ. 2543 นิติบุคคลหมู่บ้านจัดสรรมีหน้าที่ต้องจัดทำงบการเงินและนำเสนอต่อที่ประชุมใหญ่สามัญประจำปี รวมถึงต้องเปิดเผยให้เจ้าของบ้านตรวจสอบได้ ซึ่งเป็นสิทธิ์ขั้นพื้นฐานที่ลูกบ้านทุกคนมี แต่หลายคนไม่เคยใช้สิทธิ์นี้เพราะไม่รู้ว่าจะเริ่มอ่านตรงไหน
Pain Point ที่แท้จริง: ทำไมลูกบ้านถึงมองข้ามงบการเงิน
จากที่ Primo Plus เคยบริหารนิติบุคคลมาหลายโครงการ พบว่าเหตุผลหลักที่ทำให้ลูกบ้านไม่ค่อยสนใจอ่านงบการเงิน มักมาจาก 3 สาเหตุใหญ่
1. ศัพท์เทคนิคทางบัญชีที่เข้าใจยาก คำอย่าง "สินทรัพย์หมุนเวียน" "หนี้สินคงค้าง" หรือ "เงินสำรองเผื่อหนี้สงสัยจะสูญ" ฟังดูซับซ้อนสำหรับคนทั่วไปที่ไม่มีพื้นฐานบัญชี ทำให้หลายคนเลือกที่จะไม่อ่านตั้งแต่แรก
2. เอกสารถูกแจกในที่ประชุมแบบเร่งรีบ หลายโครงการแจกงบการเงินให้ดูในวันประชุมเลย โดยไม่มีเวลาให้ลูกบ้านศึกษาล่วงหน้า ทำให้แม้แต่คนที่ตั้งใจอยากอ่านก็ทำได้ไม่ทัน
3. ความเชื่อที่ว่า "กรรมการดูแลอยู่แล้ว ไม่ต้องยุ่ง" ซึ่งเป็นความเข้าใจที่คลาดเคลื่อน เพราะกรรมการเองก็เป็นอาสาสมัครที่อาจไม่มีความเชี่ยวชาญด้านบัญชีเช่นกัน การมีลูกบ้านหลายคนช่วยกันตรวจสอบจึงเป็นกลไกสำคัญในการป้องกันข้อผิดพลาดหรือความไม่โปร่งใส
งบการเงิน 3 ส่วนหลักที่ต้องรู้จัก: ตารางสรุปให้เข้าใจง่าย
ส่วนของงบการเงิน |
คืออะไร |
สิ่งที่ลูกบ้านควรดู |
| งบดุล (Balance Sheet) | สรุปสินทรัพย์ หนี้สิน และเงินกองทุนคงเหลือ ณ วันสิ้นปี | เงินสดและเงินฝากธนาคารคงเหลือ, ยอดค้างชำระค่าส่วนกลางจากลูกบ้าน, หนี้สินที่นิติบุคคลค้างจ่าย |
| งบรายรับ-รายจ่าย | สรุปรายรับ (ค่าส่วนกลาง) และรายจ่ายทั้งปี | เปรียบเทียบรายจ่ายจริงกับงบประมาณที่ตั้งไว้ตอนต้นปี มีรายการใดเกินงบมากผิดปกติหรือไม่ |
| งบกระแสเงินสด | แสดงเงินสดเข้า-ออกจริงตลอดปี | ยอดเงินสดคงเหลือปลายปีตรงกับใบแจ้งยอดธนาคาร (Bank Statement) หรือไม่ |
วิธีอ่านงบการเงินแบบทีละขั้นตอน
ขั้นที่ 1: เริ่มจากยอดเงินคงเหลือก่อนเสมอจากที่ Primo Plus เคยบริหารพบว่า จุดแรกที่ลูกบ้านควรดูคือยอดเงินสดและเงินฝากธนาคารคงเหลือ ณ สิ้นปี เปรียบเทียบกับปีก่อนหน้า หากยอดลดลงมากผิดปกติโดยไม่มีคำอธิบายชัดเจน เช่น ไม่ได้มีการซ่อมใหญ่หรือลงทุนพิเศษ นั่นคือสัญญาณที่ควรตั้งคำถามในที่ประชุม
ขั้นที่ 2: เปรียบเทียบรายจ่ายจริงกับงบประมาณที่ตั้งไว้
ทุกนิติบุคคลควรมีการตั้งงบประมาณล่วงหน้าในแต่ละปี การเปรียบเทียบรายจ่ายจริงกับงบที่ตั้งไว้จะช่วยให้เห็นว่ามีรายการใดที่ใช้จ่ายเกินงบอย่างมีนัยสำคัญหรือไม่ เช่น ค่าซ่อมบำรุงที่สูงกว่าที่ตั้งไว้ถึง 2-3 เท่า ควรมีการชี้แจงเหตุผลประกอบ
ขั้นที่ 3: ตรวจสอบยอดค้างชำระค่าส่วนกลาง
ยอดลูกหนี้ค่าส่วนกลางที่ค้างชำระเป็นตัวชี้วัดสำคัญของสุขภาพทางการเงินของนิติบุคคล หากยอดนี้สูงขึ้นต่อเนื่องหลายปีโดยไม่มีมาตรการติดตามที่ชัดเจน อาจเป็นสัญญาณว่านิติบุคคลกำลังมีปัญหาสภาพคล่องในอนาคต
ขั้นที่ 4: ดูรายงานผู้สอบบัญชี (ถ้ามี)
โครงการขนาดใหญ่มักมีการตรวจสอบบัญชีโดยผู้สอบบัญชีรับอนุญาตทุกปี ควรอ่าน "ความเห็นของผู้สอบบัญชี" ที่แนบมาด้วย หากผู้สอบบัญชีระบุข้อสังเกตหรือข้อจำกัดใด ๆ ควรนำมาอภิปรายในที่ประชุมใหญ่
ผลกระทบเมื่อลูกบ้านไม่เคยตรวจสอบงบการเงิน
1. ความไม่โปร่งใสที่สะสมโดยไม่มีใครทักท้วง
เมื่อไม่มีลูกบ้านคนใดตรวจสอบงบการเงินอย่างจริงจัง ความผิดพลาดเล็ก ๆ น้อย ๆ หรือแม้แต่การบริหารจัดการที่ไม่เหมาะสมอาจสะสมนานหลายปีโดยไม่มีใครสังเกตเห็น จากกรณีศึกษาที่ Primo Plus เคยพบเจอ บางโครงการมีรายจ่ายที่ไม่สมเหตุสมผลสะสมต่อเนื่องหลายปี เพราะไม่เคยมีลูกบ้านตั้งคำถามในที่ประชุม
2. เงินสำรองไม่เพียงพอเมื่อถึงเวลาจำเป็น
หากไม่มีการติดตามฐานะการเงินอย่างต่อเนื่อง นิติบุคคลอาจไม่มีเงินสำรองเพียงพอเมื่อต้องซ่อมบำรุงใหญ่ เช่น ซ่อมถนนหรือเปลี่ยนระบบไฟฟ้าส่วนกลาง ทำให้ต้องเรียกเก็บเงินพิเศษจากลูกบ้านกะทันหัน ซึ่งสร้างความไม่พอใจในวงกว้าง
3. ความขัดแย้งในที่ประชุมใหญ่ที่รุนแรงขึ้น
เมื่อลูกบ้านเริ่มสงสัยเรื่องการใช้เงินโดยไม่มีข้อมูลรองรับ มักนำไปสู่การถกเถียงที่รุนแรงในที่ประชุมใหญ่ ซึ่งส่วนหนึ่งเกิดจากการที่ทั้งสองฝ่ายไม่มีความเข้าใจงบการเงินร่วมกันตั้งแต่ต้น
แนวทางที่ Primo Plus แนะนำ: ทำให้งบการเงินเข้าใจง่ายตั้งแต่ต้น
จากประสบการณ์บริหารนิติบุคคลหลายแห่ง Primo Plus พบว่าการทำให้ลูกบ้านเข้าใจและมีส่วนร่วมกับงบการเงิน ไม่ใช่แค่เรื่องของความโปร่งใส แต่ยังช่วยลดความขัดแย้งและสร้างความไว้วางใจในระยะยาว
การจัดทำงบการเงินแบบสรุปที่อ่านง่าย ควบคู่ไปกับงบการเงินฉบับเต็มตามมาตรฐานบัญชี ช่วยให้ลูกบ้านทั่วไปที่ไม่มีพื้นฐานบัญชีสามารถเข้าใจภาพรวมได้ในหน้าเดียว โดยใช้กราฟหรือตารางเปรียบเทียบง่าย ๆ แทนตัวเลขล้วน
การส่งงบการเงินล่วงหน้าก่อนวันประชุม อย่างน้อย 7-14 วัน แทนการแจกในวันประชุมเลย ให้เวลาลูกบ้านได้ศึกษาและเตรียมคำถามล่วงหน้า ซึ่งช่วยให้การประชุมมีประสิทธิภาพมากขึ้นและลดความรู้สึกว่าถูกเร่งรัดให้อนุมัติโดยไม่ทันอ่าน
การจัดทำระบบรายงานการเงินแบบรายไตรมาส นอกเหนือจากงบประจำปี ช่วยให้ลูกบ้านติดตามสถานะการเงินได้อย่างต่อเนื่อง ไม่ต้องรอถึงสิ้นปีถึงจะรู้ว่าเงินถูกใช้ไปอย่างไรบ้าง
ระบบบัญชีที่โปร่งใสและอ่านง่ายแบบนี้คือสิ่งที่ Primo Plus ใช้ในการบริหารนิติบุคคลหมู่บ้านจัดสรรหลายแห่ง ทั้งการจัดทำรายงานสรุปที่เข้าใจง่าย การแยกบัญชีกองทุนซ่อมบำรุงชัดเจน และการเปิดเผยข้อมูลให้ลูกบ้านตรวจสอบได้ตลอดเวลา หากหมู่บ้านของท่านต้องการยกระดับความโปร่งใสด้านการเงิน Primo Plus ยินดีให้คำปรึกษาเบื้องต้นผ่านทาง www.primoplus.co.th
เช็คลิสต์ก่อนเข้าประชุมใหญ่: สิ่งที่ควรเตรียมตัว
หากได้รับงบการเงินก่อนวันประชุม แนะนำให้ลูกบ้านเตรียมตัวตามขั้นตอนนี้
- อ่านงบดุลและงบรายรับ-รายจ่ายคร่าว ๆ ก่อนล่วงหน้า เพื่อดูภาพรวมสถานะการเงิน
- จดบันทึกรายการที่ดูผิดปกติหรือไม่เข้าใจ เพื่อนำไปสอบถามในที่ประชุม
- เปรียบเทียบกับงบการเงินปีก่อนหน้า เพื่อดูแนวโน้มการเปลี่ยนแปลง
- เตรียมคำถามที่ชัดเจนและสร้างสรรค์ แทนการตั้งข้อสงสัยแบบกว้าง ๆ ซึ่งจะช่วยให้ได้คำตอบที่เป็นประโยชน์มากกว่า
- ติดตามผลหลังการประชุม ว่าข้อเสนอแนะหรือคำถามที่ตั้งไว้ได้รับการแก้ไขหรือชี้แจงอย่างไร
ข้อควรระวัง: การตั้งคำถามในที่ประชุมควรทำด้วยท่าทีสร้างสรรค์ มุ่งหาข้อเท็จจริงมากกว่ากล่าวหา เพื่อให้บรรยากาศการประชุมเป็นไปในทางบวกและนำไปสู่การแก้ไขปัญหาร่วมกัน
คำถามที่พบบ่อย (FAQ)
Q1: ลูกบ้านมีสิทธิ์ขอดูงบการเงินนิติบุคคลได้หรือไม่?
A: มีสิทธิ์แน่นอน เพราะเงินในงบการเงินคือเงินค่าส่วนกลางของเจ้าของบ้านทุกคน นิติบุคคลมีหน้าที่ต้องเปิดเผยงบการเงินให้ตรวจสอบได้ตามกฎหมาย
Q2: ค่าส่วนกลางที่เก็บมา ถูกนำไปใช้อะไรบ้าง?
A: โดยทั่วไปครอบคลุมค่าจ้างพนักงานรักษาความปลอดภัย ค่าทำความสะอาดส่วนกลาง ค่าซ่อมบำรุงสาธารณูปโภค ค่าไฟฟ้าส่วนกลาง และค่าบริหารจัดการนิติบุคคล ซึ่งรายละเอียดจะแสดงในงบรายรับ-รายจ่าย
Q3: ถ้าพบรายการที่ดูผิดปกติในงบการเงิน ควรทำอย่างไร?
A: ควรบันทึกรายการนั้นไว้และสอบถามในที่ประชุมใหญ่ หรือทำหนังสือขอคำชี้แจงอย่างเป็นทางการต่อคณะกรรมการ หากคำตอบยังไม่ชัดเจน สามารถขอให้มีการตรวจสอบบัญชีเพิ่มเติมได้
Q4: งบการเงินนิติบุคคลต้องผ่านการตรวจสอบโดยผู้สอบบัญชีหรือไม่?
A: ขึ้นอยู่กับข้อบังคับของแต่ละนิติบุคคลและขนาดของโครงการ หลายโครงการขนาดใหญ่กำหนดให้ต้องมีผู้สอบบัญชีรับอนุญาตตรวจสอบทุกปีเพื่อความน่าเชื่อถือ
Q5: เงินสำรองซ่อมบำรุง (Sinking Fund) คืออะไร และควรมีเท่าไหร่?
A: เป็นเงินกองทุนที่กันไว้เฉพาะสำหรับการซ่อมบำรุงใหญ่ในอนาคต เช่น ซ่อมถนนหรือเปลี่ยนระบบไฟฟ้า ควรมีสัดส่วนที่เหมาะสมกับอายุและสภาพของสาธารณูปโภคในโครงการ ซึ่งควรวางแผนระยะยาวร่วมกับผู้บริหารมืออาชีพ
Q6: ยอดค้างชำระค่าส่วนกลางสูง ส่งผลกระทบอย่างไรกับลูกบ้านที่จ่ายตรงเวลา?
A: ส่งผลโดยตรง เพราะเมื่อนิติบุคคลมีเงินไม่พอ อาจต้องลดคุณภาพบริการหรือเลื่อนการซ่อมบำรุงที่จำเป็นออกไป ซึ่งกระทบต่อลูกบ้านทุกคนแม้จะจ่ายค่าส่วนกลางตรงเวลาก็ตาม
Q7: อ่านงบการเงินไม่เข้าใจเลย ควรทำอย่างไร?
A: สามารถขอให้ผู้จัดการนิติบุคคลหรือฝ่ายบัญชีอธิบายเป็นภาษาง่าย ๆ ในที่ประชุม หรือขอนัดพูดคุยเป็นการส่วนตัวเพิ่มเติมได้ ซึ่งเป็นสิทธิ์ที่ลูกบ้านทุกคนควรใช้
Q8: เปลี่ยนบริษัทบริหารนิติบุคคล จะช่วยเรื่องความโปร่งใสทางการเงินได้จริงหรือ?
A: ช่วยได้มาก หากบริษัทเดิมไม่มีระบบรายงานที่ชัดเจนหรือไม่เปิดเผยข้อมูลอย่างสม่ำเสมอ ทีมงานมืออาชีพที่มีระบบบัญชีโปร่งใสจะช่วยให้ลูกบ้านเข้าถึงข้อมูลได้ง่ายขึ้นมาก
Q9: งบการเงินนิติบุคคลต้องเปิดเผยบ่อยแค่ไหน?
A: ตามกฎหมายต้องนำเสนอในที่ประชุมใหญ่สามัญประจำปีอย่างน้อยปีละครั้ง แต่นิติบุคคลที่บริหารอย่างมืออาชีพมักมีการรายงานสถานะการเงินให้ลูกบ้านทราบบ่อยกว่านั้น เช่น รายไตรมาส
Q10: ถ้าไม่มีเวลาไปประชุมใหญ่ด้วยตนเอง จะตรวจสอบงบการเงินได้อย่างไร?
A: สามารถมอบฉันทะให้ผู้อื่นเข้าร่วมประชุมแทนได้ พร้อมขอสำเนางบการเงินมาศึกษาล่วงหน้า และสามารถส่งคำถามหรือข้อสังเกตผ่านตัวแทนที่มอบฉันทะให้ช่วยสอบถามในที่ประชุมได้เช่นกัน
สรุป: ความเข้าใจงบการเงิน คือจุดเริ่มต้นของความโปร่งใส
การอ่านงบการเงินนิติบุคคลไม่ใช่เรื่องยากอย่างที่หลายคนคิด เพียงเข้าใจโครงสร้างหลัก 3 ส่วน และรู้จุดที่ควรให้ความสนใจเป็นพิเศษ ลูกบ้านทุกคนก็สามารถมีส่วนร่วมในการตรวจสอบและปกป้องผลประโยชน์ของตัวเองได้ โดยไม่จำเป็นต้องมีพื้นฐานบัญชีมาก่อน
หากต้องการคำปรึกษาหรือบริการด้านการบริหารนิติบุคคลหมู่บ้านจัดสรรแบบครบวงจร ทีมงาน Primo Plus พร้อมดูแลคุณด้วยประสบการณ์กว่า 10 ปี คลิกเลย : ให้คำปรึกษา ตรวจประเมินหน้างานฟรี!
จากประสบการณ์บริหารนิติบุคคลหมู่บ้านจัดสรรของ Primo Plus พบว่าหมู่บ้านที่มีระบบรายงานการเงินโปร่งใสและเข้าใจง่าย มักมีความไว้วางใจระหว่างกรรมการและลูกบ้านสูงกว่า และลดความขัดแย้งในที่ประชุมใหญ่ได้อย่างมีนัยสำคัญ หากท่านต้องการยกระดับความโปร่งใสด้านการเงินให้หมู่บ้านของท่าน และต้องการคำปรึกษาจากทีมงานที่มีประสบการณ์จริง สามารถติดต่อ Primo Plus ได้ที่ www.primoplus.co.th เพื่อร่วมกันวางระบบบริหารการเงินที่โปร่งใสและตรวจสอบได้สำหรับหมู่บ้านของท่าน